Ihr Warenkorb ist leer
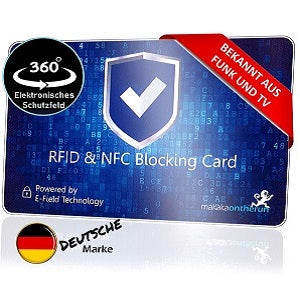
RFID-Karten können für Versicherungsagenturen und Finanzberatungen ein erklärungsbedürftiges, aber alltagsnahes Kundengeschenk sein: Die Schutzkarte wird nach Produktanleitung im Portemonnaie bei kontaktlosen Zahlungskarten platziert. Besonders sinnvoll ist die Ausgabe, wenn Beratung, Anwendungshinweis und geklärte Produktunterlagen zusammengehören. Die Karte ersetzt weder eine Versicherung noch das Sperren verlorener Karten.

Ein gutes Kundengeschenk knüpft an einen konkreten Moment an. Bei einem Jahresgespräch, einem Neukundentermin oder einer Beratung zu Reise und Haushalt lässt sich eine RFID-Blocker-Karte direkt erklären. Der Nutzen bleibt dadurch nicht auf ein Logo reduziert: Kundinnen und Kunden erfahren, für welche Karten die Lösung gedacht ist, wo sie ins Portemonnaie gehört und welche Grenzen gelten.
Die Deutsche Bundesbank beschreibt kontaktloses Bezahlen als Anwendung der Nahfeldkommunikation (NFC). Kontaktlose Karten sind in der Regel am entsprechenden Funksymbol erkennbar; die konkreten Limite legt der jeweilige Kartenherausgeber fest. Diese Einordnung hilft bei einer sachlichen Übergabe: Die Schutzkarte richtet sich an kompatible kontaktlose Zahlungskarten und ist kein pauschaler Schutz gegen jeden Zahlungsbetrug.
Für Versicherungen liegt die kommunikative Stärke in der Fürsorge. Ein kurzer Übergabesatz kann lauten: „Diese Karte ist als zusätzliche physische Schutzebene für geeignete kontaktlose Zahlungskarten gedacht. Bitte beachten Sie die beiliegende Anleitung.“ Vermeide absolute Aussagen wie „vollständig sicher“ oder „verhindert jeden Kartenmissbrauch“. Solche Versprechen sind weder für Beratung noch für Werbung angemessen.
Eine Schutzkarte lässt sich in bestehende Kontaktpunkte integrieren. Dazu zählen ein Willkommenspaket, ein Kundenjubiläum, eine Empfehlungsaktion, ein Beratungstag oder ein Reise-Informationspaket. Wähle den Anlass nach Zielgruppe und Gesprächskontext. Bei einer Messe ohne persönliche Erklärung sollte ein kurzer Kartenhalter die Anwendung übernehmen; im Beratungstermin genügt oft eine verständliche mündliche Erklärung plus schriftlicher Hinweis.
Plane die Verteilung vor der Bestellung. Schätze die sichere Mindestmenge, einen realistischen Bedarf und eine kleine Reserve. Kläre, ob mehrere Standorte dasselbe Motiv verwenden, wer die Druckdaten freigibt und wie Karten dokumentiert an Agenturen verteilt werden. Größere Staffeln können den Stückpreis senken, sind aber nur wirtschaftlich, wenn die Karten tatsächlich ausgegeben werden und das Motiv länger nutzbar bleibt.
Personalisierung mit Firmenlogo erhöht die Wiedererkennbarkeit. Auf der Rückseite sollten Anwendung und Grenzen Vorrang vor langen Werbetexten haben. Eine klare Gestaltung nennt Produktart, Platzierung im Portemonnaie und einen Kontakt für Rückfragen. Prüfungen oder Registrierungsleistungen von MakakaOnTheRun dürfen erst nach Abgleich mit den konkreten Unterlagen beworben werden.
Vor der Freigabe braucht der Einkauf eine eindeutige Produktzuordnung: Kartenmodell, Druckvariante, Anleitung, Verpackung, Menge, Lieferzeit und Lieferorte. Fordere die Nachweise für genau diese Variante an. Eine allgemeine Aussage über „geprüfte Karten“ reicht nicht, wenn Prüfgegenstand, Methode oder Anbieterzuordnung unklar bleiben.
Bei Produkten mit elektrischer oder elektronischer Funktion müssen außerdem Rollen und Pflichten vor dem Inverkehrbringen geklärt sein. Die stiftung ear erläutert Herstellerpflichten und besondere Konstellationen bei Produkten unter der Kundenmarke. Halte deshalb schriftlich fest, welches Unternehmen als Hersteller auftritt, welche Marke und Geräteart betroffen sind und wer Registrierung, Kennzeichnung und Mengenprozesse übernimmt. Das ersetzt keine Rechtsberatung, gibt Einkauf und Compliance aber prüfbare Fragen.
Auch der Kundentext gehört in die Freigabe. Er sollte keine Versicherungsleistung suggerieren und nicht behaupten, die Karte schütze Reisepässe, Smartphones oder Autoschlüssel. Geht eine Zahlungskarte verloren oder wird ein Missbrauch bemerkt, ist weiterhin der Zahlungsdienstleister zu informieren. Darauf weist auch die Deutsche Bundesbank in ihren Informationen zum kontaktlosen Bezahlen hin.

Sie können sinnvoll sein, wenn Zielgruppe, Anwendung und Grenzen verständlich erklärt werden. Die Karte verbindet einen praktischen Alltagsbezug mit einer sichtbaren Markenfläche im Portemonnaie.
Nein. Eine RFID-Blocker-Karte ist keine Versicherung und übernimmt keine Schäden. Sie ist eine physische Schutzebene für geeignete kontaktlose Karten gemäß Produktanleitung.
Vorderseitig reichen Marke und ruhiges Kampagnenmotiv. Rückseitig sind eine kurze Anwendung, die Produktbezeichnung und ein Kontakt für Rückfragen hilfreicher als lange Werbesätze.
Nur wenn die konkrete Aussage für das konkrete Produkt und die aktuelle Rechtslage belegt ist. Prüfstellen, Umfang und Ergebnis müssen aus den Unterlagen hervorgehen; ungeklärte Claims bleiben bis zur Prüfung gesperrt.
Nenne Zweck, Platzierung und Grenze: für geeignete kontaktlose Zahlungskarten, nach Anleitung ins Portemonnaie, kein Ersatz für Sperrung bei Verlust. Ergänze einen schriftlichen Anwendungshinweis.

Kommentare werden vor der Veröffentlichung genehmigt.