Ihr Warenkorb ist leer
Beim Kauf einer RFID-Blocker-Karte sollten Sie zuerst klären, welche Karten und Funktechnik geschützt werden sollen. Danach zählen nachvollziehbarer Frequenz- und Schutzbereich, passende Wallet-Abmessungen, klare Platzierungsanleitung und ein reproduzierbarer Praxistest. Allgemeine Versprechen wie „blockiert alles“ sind weniger hilfreich als genaue Angaben zur vorgesehenen Anwendung.

Listen Sie auf, was im Portemonnaie liegt: kontaktlose Debit- und Kreditkarten, Personalausweis, Fahrkarte, Zutrittskarte oder andere Transponder. Diese Karten können unterschiedliche Standards und Frequenzen verwenden. Eine Lösung für kontaktlose Zahlungskarten ist deshalb nicht automatisch für jedes RFID-System geeignet.
Für Bankkarten ist NFC im Bereich 13,56 MHz relevant. Das BSI beschreibt NFC als Kommunikation über ein elektromagnetisches Feld mit 13,56 MHz. Andere RFID-Anwendungen können abweichen. Suchen Sie daher eine eindeutige Aussage zur vorgesehenen Kartengruppe.
Die Produktseite sollte erklären, für welchen Frequenzbereich und welche Anwendungen die Schutzkarte gedacht ist. Begriffe wie RFID, NFC, HF und LF dürfen nicht beliebig gleichgesetzt werden. Wenn Angaben fehlen, fragen Sie den Anbieter vor dem Kauf.
Auch die Wirkweise sollte verständlich beschrieben sein. Manche Lösungen nutzen leitfähige Materialien, andere reagieren als zusätzliche Karte auf ein Lesefeld. Entscheidend ist, dass Anwendung und Testmethode zur Technik passen.
Eine einzelne Karte schützt nicht automatisch jedes Fach eines großen Portemonnaies. Abstand, Kartenstapel, Metallteile und Lage beeinflussen die praktische Wirkung. Gute Anleitungen zeigen, wo die Schutzkarte liegen soll und welche Karten sich in ihrem Bereich befinden müssen.
Planen Sie bei breiten oder aufklappbaren Wallets getrennte Zonen. Wie viele Schutzkarten nötig sind, lässt sich nur aus Aufbau und Test ableiten, nicht pauschal aus der Gesamtzahl aller Karten.

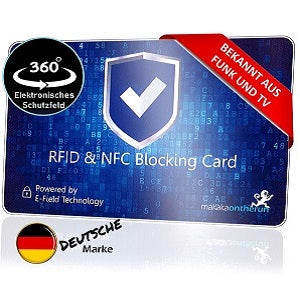
Eine Schutzkarte im üblichen Kartenformat lässt sich leichter neben Bankkarten platzieren. Prüfen Sie Länge, Breite und Materialstärke sowie die verfügbare Kapazität des Wallets. Eine zu starre oder zu dicke Karte kann Fächer belasten und die tägliche Handhabung verschlechtern.
Runde Ecken und saubere Kanten reduzieren mechanische Belastung. Das sind Komfortkriterien und keine Funknachweise, gehören aber zu einer dauerhaft praktikablen Lösung.
Testen Sie die Karten in genau der Anordnung, die Sie täglich verwenden. Nehmen Sie für eine Zahlung eine Bankkarte gezielt aus dem Schutzbereich; im Wallet sollte sie am Terminal nicht unbeabsichtigt reagieren. Vermeiden Sie jedoch wiederholte echte Buchungsversuche nur zu Testzwecken.
Ändert sich die Wallet-Bestückung, wiederholen Sie die Prüfung. Eine neue Karte oder ein anderes Fach kann den Abstand zur Schutzkarte verändern.
Wenn ein Anbieter mit Prüfungen wirbt, sollten Labor, Produktvariante, Prüfgegenstand und Ergebnis eindeutig zuordenbar sein. Ein Logo ohne Dokument oder ein allgemeiner Begriff wie „geprüft“ erklärt nicht, was tatsächlich untersucht wurde. Unklare DEKRA-, TÜV- oder Hochschulclaims sollten vor Verwendung als Kaufargument geprüft werden.
Seriöse Anbieter nennen Platzierung, Grenzen und Kontaktmöglichkeiten. Achten Sie auf Rückgabeinformationen und eine erreichbare Ansprechstelle für Fragen. Eine Schutzkarte ist kein Ersatz für Kartensperre, Umsatzkontrolle oder sichere PIN-Aufbewahrung; gute Produkttexte machen diese Grenzen transparent.
Das hängt von den zu schützenden Karten ab. Kontaktlose Zahlungskarten nutzen NFC bei 13,56 MHz; für andere Transponder müssen Sie Technik und Produktspezifikation gesondert prüfen.
Nein. Breite, Fächer und Abstand entscheiden über den Schutzbereich; große Wallets können mehrere geprüfte Zonen benötigen.
Prüfen Sie die reale Wallet-Anordnung an einem berechtigten Lesegerät und nehmen Sie zum Bezahlen genau eine Karte heraus. Vermeiden Sie unnötige echte Transaktionen.
Nein. Materialstärke allein belegt keine Abschirmwirkung; Technik, Aufbau und Platzierung sind entscheidend.
Nur ein konkret zuordenbarer Prüfbericht zeigt, was getestet wurde. Ein isoliertes Logo oder eine unbelegte Werbeaussage reicht nicht.
Ja. Bei Verlust, Diebstahl oder unbekannten Umsätzen müssen Sie die Karte unverzüglich über Bank oder Kartenaussteller sperren und den Fall melden.

Kommentare werden vor der Veröffentlichung genehmigt.