Ihr Warenkorb ist leer
Wenn eine kontaktlose Zahlung doppelt erscheint, vergleichen Sie zuerst Betrag, Händlername, Datum und Buchungsstatus mit dem Kassenbeleg. Sichern Sie Screenshots und Beleg, sprechen Sie den Händler an und melden Sie eine tatsächlich doppelte oder unbekannte Belastung unverzüglich Ihrer Bank beziehungsweise dem Kartenanbieter. Eine RFID-Blocker-Karte kann unbeabsichtigte Funkkommunikation im Portemonnaie begrenzen, sie ersetzt aber weder Kontokontrolle noch Reklamation.

In Banking-Apps werden Kartenzahlungen häufig zunächst als vorgemerkt und später als gebucht angezeigt. Dadurch können zwei ähnlich aussehende Einträge zeitweise nebeneinander stehen, obwohl am Ende nur eine Belastung bestehen bleibt. Entscheidend sind deshalb Status, Betrag, Händlerbezeichnung und Buchungsdatum. Warten Sie bei einer bloßen Vormerkung die vom Kartenanbieter genannte Bearbeitungszeit ab, ohne den Vorgang aus dem Blick zu verlieren.
Stehen dagegen zwei abgeschlossene Belastungen für denselben Einkauf im Konto, fotografieren oder speichern Sie beide Einträge. Bewahren Sie den Kassenbeleg auf und notieren Sie, wann und wo Sie bezahlt haben. Die Deutsche Bundesbank beschreibt den üblichen Ablauf so: Karte oder Smartphone werden an das Terminal gehalten, anschließend bestätigt ein optisches oder akustisches Signal den Vorgang. Eine erneute Annäherung beweist für sich allein noch keine zweite abgeschlossene Zahlung; maßgeblich ist die tatsächliche Kontobelastung.
Prüfen Sie auch, ob es zwei getrennte Einkäufe mit demselben Betrag gab. Händlerbezeichnungen auf dem Kontoauszug können vom Namen auf dem Ladenschild abweichen. Erst dieser Abgleich trennt eine echte Doppelbuchung von einer Vormerkung oder einer ähnlich benannten, aber anderen Zahlung.
Kontaktieren Sie zuerst den Händler, wenn der Einkauf eindeutig zugeordnet werden kann. Legen Sie Beleg und beide Buchungen vor und bitten Sie um Prüfung. Notieren Sie Datum, Ansprechpartner und Ergebnis. Erfolgt keine Klärung oder kennen Sie eine Belastung nicht, wenden Sie sich direkt an Ihre Bank oder den Kartenanbieter. Nutzen Sie den dort vorgesehenen Reklamationsweg; je nach Karte kann dieser in der App, telefonisch oder über ein Formular beginnen.
Bei einer nicht autorisierten Zahlung sollten Sie nicht bis zum nächsten Kontoauszug warten. Nach § 676b BGB muss der Zahlungsdienstnutzer den Zahlungsdienstleister unverzüglich nach Feststellung eines nicht autorisierten oder fehlerhaft ausgeführten Zahlungsvorgangs informieren. Die konkrete Erstattung hängt vom Einzelfall und von der Prüfung des Anbieters ab. Geben Sie daher nur Tatsachen an, die Sie belegen können, und bewahren Sie die Vorgangsnummer auf.
Wenn die Karte verloren wurde oder weitere unbekannte Umsätze auftauchen, lassen Sie sie sofort über Bank oder Sperrnotruf sperren. Eine Reklamation zu einer Doppelbuchung und eine Kartensperre sind unterschiedliche Schritte: Die Sperre begrenzt neue Nutzung, die Reklamation klärt bereits erfolgte Belastungen.
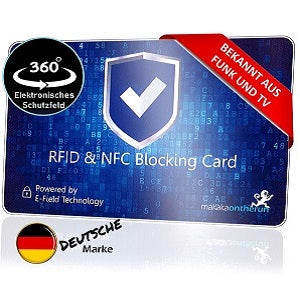
Kontaktloses Bezahlen basiert auf einer kurzen Funkkommunikation zwischen Karte oder Smartphone und einem geeigneten Terminal. Eine passende RFID-Blocker-Karte ist für die Aufbewahrung im Portemonnaie gedacht und soll die Kommunikation kontaktloser Karten in ihrer wirksamen Umgebung stören beziehungsweise abschirmen. Platzierung und Kartenzahl im Wallet beeinflussen die praktische Wirkung; deshalb muss die konkrete Anordnung nach Produktanleitung getestet werden.
Der Schutz wirkt nur, solange sich die Karte in der vorgesehenen Position im Portemonnaie befindet. Zum Bezahlen wird die Bankkarte bewusst entnommen oder aus dem Wirkbereich gebracht. Eine Blocker-Karte kontrolliert keine Kontoumsätze, verhindert keine Fehler in der Händlerabrechnung und kann eine bereits erfolgte Buchung nicht rückgängig machen. Sie ist ein zusätzlicher Baustein für den Transport kontaktloser Karten.
Die Verbraucherzentrale empfiehlt beim kontaktlosen Bezahlen unter anderem, die Karte sorgfältig aufzubewahren und Kontobewegungen zu prüfen. Das ist auch bei eingesetztem RFID-Schutz sinnvoll: Physischer Schutz, aufmerksames Bezahlen und regelmäßige Kontrolle ergänzen sich.

Diese Reihenfolge schafft schnell verwertbare Nachweise. Löschen Sie App-Mitteilungen oder digitale Belege erst, wenn der Vorgang abgeschlossen ist.
Zwei Signale am Terminal bedeuten nicht automatisch zwei abgeschlossene Belastungen. Prüfen Sie den Beleg und die endgültig gebuchten Umsätze; stehen dort zwei identische Zahlungen, reklamieren Sie den Vorgang.
Ein Eintrag kann vorgemerkt sein, während ein weiterer bereits gebucht wurde. Vergleichen Sie den Status und beachten Sie die Hinweise Ihrer Bank, bevor Sie von zwei endgültigen Belastungen ausgehen.
Bei einem klar zuordenbaren Einkauf kann der Händler die Abrechnung prüfen. Bei unbekannten, nicht autorisierten oder ungeklärten Zahlungen informieren Sie zusätzlich unverzüglich Ihre Bank oder den Kartenanbieter.
Bei Verlust, Diebstahl oder weiteren unbekannten Umsätzen ist eine sofortige Sperre sinnvoll. Eine einzelne nachvollziehbare Doppelbuchung kann zunächst reklamiert werden; folgen Sie dabei den Anweisungen Ihrer Bank.
Sie kann Funkkommunikation kontaktloser Karten während der Aufbewahrung begrenzen. Abrechnungsfehler am Terminal oder beim Händler verhindert sie nicht.
Ordnen Sie Blocker- und Bankkarten nach Herstellerangabe an und testen Sie die vollständige Wallet-Konfiguration an einem geeigneten Lesepunkt. Für eine Zahlung nehmen Sie die gewünschte Karte bewusst aus dem Schutzbereich.

Kommentare werden vor der Veröffentlichung genehmigt.