Ihr Warenkorb ist leer
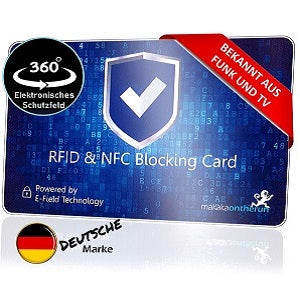
Kontaktloses Bezahlen im Ausland funktioniert grundsätzlich dort, wo Ihre Karte, das jeweilige Zahlungssystem und das Terminal zusammenpassen. Prüfen Sie vor der Reise Freischaltung, Limits, mögliche Entgelte und Sperrwege direkt bei Ihrer Bank, führen Sie eine getrennte Ersatzoption mit und kontrollieren Sie Umsätze zeitnah. Eine RFID-Blocker-Karte kann kontaktlose Karten während der Aufbewahrung ergänzend schützen, ersetzt aber keine Reise- und Kontovorsorge.

Verlassen Sie sich nicht erst an der Kasse auf die Karte. Öffnen Sie die aktuellen Konditionen Ihrer Bank und prüfen Sie, ob Kartenzahlungen im Zielland freigeschaltet sind. Manche Anbieter erlauben die Steuerung nach Ländern oder Regionen, andere setzen eigene Sicherheitsgrenzen. Auch Fremdwährungsentgelte, Wechselkursverfahren und Bargeldabhebungen können unterschiedlich geregelt sein. Verbindlich sind die Konditionen Ihres Kartenvertrags.
Kontrollieren Sie Ablaufdatum, verfügbarten Rahmen und die hinterlegte Telefonnummer. Speichern Sie Sperrwege getrennt von der Karte und nehmen Sie eine zweite, unabhängig aufbewahrte Zahlungsoption mit. Ein Smartphone-Wallet kann praktisch sein, hängt aber zusätzlich von Akku, Gerätesperre, App und Akzeptanz ab. Es sollte nicht die einzige Reserve sein.
Die Europäische Zentralbank arbeitet an einer europäischen Strategie für sichere und effiziente Zahlungen; die tatsächliche Akzeptanz bleibt jedoch vom Land, Händler, Kartensystem und Terminal abhängig. Ein Kontaktlos-Symbol ist ein guter Hinweis, aber keine Zahlungsgarantie. Halten Sie daher auch die PIN bereit und kennen Sie eine alternative Zahlungsart.
Sehen Sie vor dem Anhalten der Karte auf Betrag und angezeigte Währung. Halten Sie Karte oder Smartphone erst dann an das Terminal und warten Sie auf die optische oder akustische Bestätigung. Die Bundesbank beschreibt genau diesen bewussten Ablauf. Wird die Zahlung abgelehnt, starten Sie nicht unkontrolliert mehrere Versuche, sondern klären Sie mit dem Händler, ob bereits ein Beleg oder eine Belastung entstanden ist.
Bei Zahlungen außerhalb des Euro-Raums kann das Terminal eine Umrechnung anbieten. Entscheiden Sie nicht allein nach einer freundlich klingenden Schaltfläche: Prüfen Sie angezeigten Kurs, Entgelt und die Bedingungen Ihrer Bank. Eine pauschal immer günstigste Auswahl gibt es nicht, weil Vertrag und Anbieter variieren können.
Lassen Sie Ihre Karte nicht unnötig aus der Hand und verdecken Sie die PIN bei einer erforderlichen Eingabe. Nehmen Sie Belege mit oder speichern Sie digitale Belege, bis der Umsatz im Konto eindeutig zugeordnet ist. So lassen sich falsche Beträge, Doppelbuchungen und unbekannte Händlerbezeichnungen leichter klären.

Flughäfen, Bahnhöfe, Messen und Innenstädte sind Situationen mit engem Gedränge und vielen Karten im Gepäck. Eine passende RFID-Blocker-Karte kann die Funkkommunikation kontaktloser Karten im Portemonnaie begrenzen, solange sie korrekt positioniert ist. Testen Sie die Reise-Anordnung vor Abfahrt, besonders wenn Sie zusätzliche Kredit-, Hotel-, Zutritts- oder Fahrkarten einpacken.
Welche Karten tatsächlich geschützt werden, hängt von Technik, Frequenz, Produkt und Position ab. Ein Blocker für Bankkarten ist kein Schutz für einen Keyless-Autoschlüssel und verhindert weder Online-Phishing noch den Missbrauch einer verlorenen, entsperrten Karte. Bewahren Sie Wallet und Ersatzkarte getrennt auf und aktivieren Sie verfügbare Umsatzbenachrichtigungen Ihrer Bank.
Zum Bezahlen nehmen Sie die gewünschte Karte bewusst aus dem Schutzbereich. Stecken Sie sie direkt danach wieder an den vorgesehenen Platz. Diese feste Routine reduziert Sucherei und macht schneller sichtbar, wenn eine Karte fehlt.
Prüfen Sie neue Umsätze regelmäßig. Händlernamen können auf dem Kontoauszug anders lauten als am Geschäft, deshalb gleichen Sie Betrag, Zeitpunkt und Beleg ab. Bleibt eine Zahlung unbekannt, informieren Sie Ihre Bank beziehungsweise den Kartenanbieter unverzüglich über den vorgesehenen Kanal.
Bei Verlust oder Diebstahl sperren Sie die Karte sofort. Speichern Sie die Sperrnummer zusätzlich offline oder in einem getrennten Gerät. Dokumentieren Sie Ort und Zeitpunkt des Verlusts und beachten Sie die weiteren Hinweise Ihrer Bank. Ein RFID-Blocker kann eine fehlende Karte weder orten noch sperren.
Nein, die Akzeptanz hängt von Karte, Zahlungssystem, Land, Händler und Terminal ab. Prüfen Sie die Reise-Freischaltung bei Ihrer Bank und halten Sie eine Alternative bereit.
Das ist anbieterabhängig. Einige Banken bieten Länder- oder Regionseinstellungen; maßgeblich sind die aktuellen Funktionen und Bedingungen Ihres Kartenanbieters.
Mögliche Entgelte hängen von Karte, Vertrag, Währung und Umrechnung ab. Prüfen Sie Preis- und Leistungsverzeichnis sowie den am Terminal angezeigten Betrag.
Vergleichen Sie den angebotenen Kurs und mögliche Entgelte mit den Bedingungen Ihrer Bank. Eine pauschale Empfehlung ohne Kenntnis des Kartenvertrags wäre unzuverlässig.
Er kann kontaktlose Karten während der Aufbewahrung in der vorgesehenen Wallet-Anordnung ergänzend schützen. Gegen Verlust, Online-Betrug oder fehlerhafte Händlerbuchungen wirkt er nicht.
Sperren Sie sie sofort über Bank oder Sperrweg und kontrollieren Sie die Umsätze. Dokumentieren Sie den Verlust und folgen Sie den weiteren Anweisungen des Kartenanbieters.

Kommentare werden vor der Veröffentlichung genehmigt.