Ihr Warenkorb ist leer
Banken und Sparkassen können RFID-Karten als erklärbares Kundengeschenk einsetzen, wenn Produktbotschaft und offizielle Kartenkommunikation sauber getrennt bleiben. Die Aktion darf kontaktloses Bezahlen nicht pauschal als unsicher darstellen und muss bei Verlust weiterhin auf die Sperr- und Meldewege des Instituts verweisen. Fachfreigabe, Filialbriefing und konkrete Produktunterlagen gehören vor den Druck.

Mögliche Anlässe sind ein Beratungsgespräch, eine Filialaktion, ein Reise- oder Sicherheitsabend und die Ausgabe begleitender Informationsmaterialien. Die Karte sollte nicht automatisch jeder neuen Bankkarte beigelegt werden, wenn Zweck und Anwendung ungeklärt bleiben. Ein gezielter Anlass schafft Raum für eine sachliche Erklärung.
Die Zielgruppe beeinflusst Sprache und Übergabe. Privatkunden brauchen einen kurzen Alltagshinweis, Firmenkunden möglicherweise eine größere Mitarbeiteraktion. Für ältere Menschen oder mehrsprachige Zielgruppen können größere Schrift, klare Symbole und zusätzliche Sprachversionen sinnvoll sein.
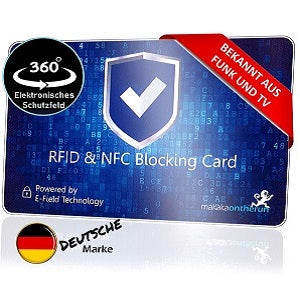
Banklogo, Institutsname und produktspezifische Aussagen benötigen die vorgesehenen Marken-, Fach- und Rechtsfreigaben. Eine RFID-Blocker-Karte ist nicht die ausgegebene Zahlungskarte und darf nicht so gestaltet sein, dass Verwechslungen entstehen. Ein eindeutiger Produktname auf Vorder- oder Rückseite hilft.
Die Deutsche Bundesbank erklärt, dass kontaktlose Kartenzahlungen dieselben Sicherheitsstandards wie herkömmliche Zahlungen mit Chip und PIN erfüllen. Sie beschreibt außerdem Sicherheitsprüfungen und empfiehlt bei Verlust oder Unregelmäßigkeiten den sofortigen Kontakt zum Zahlungsdienstleister.
Darauf sollte die Aktion aufbauen: Die Schutzkarte ist eine zusätzliche physische Lösung für die konkret definierte kontaktlose Anwendung. Sie ersetzt weder Sperrung noch Reklamation und schützt nicht vor Online-Phishing, PIN-Weitergabe oder kompromittierten Endgeräten. Pauschale Aussagen über flächendeckendes Auslesen, garantierte Abbuchungen oder vollständigen Schutz sind ohne belastbare, produktspezifische Belege zu vermeiden.
MakakaOnTheRun-bezogene Prüf- und Wirkungsclaims müssen vor Verwendung mit Bericht, Produktkennung und freigegebenem Wortlaut abgeglichen werden. Dasselbe gilt für jede Aussage, die wie eine Empfehlung des Instituts oder einer Aufsicht wirken könnte.
Kurze Anwendung, Produktgrenze und der offizielle Hilfeweg des Instituts. Sperrnummern oder URLs müssen fachlich freigegeben, aktuell und für den vorgesehenen Kundenkreis richtig sein.
Lege pro Filiale Startmenge, Nachschubpunkt und verantwortliche Person fest. Eine Ein-Seiten-Anleitung erklärt Übergabesatz, Demo, häufige Fragen und Eskalationskontakt. Mitarbeitende beantworten Produktfragen nur aus den freigegebenen Unterlagen.
Trenne Kartenvarianten nach Sprache, Region und Motiv. Kartons und Bestände erhalten eindeutige Artikelnummern. Bei einer Änderung von Logo, Hilfeweg oder Anwendung entsteht ein neuer Versionsstand; alte Bestände werden geprüft, bevor sie weiter ausgegeben werden.
Erfasse Ausgabe und Rückfragen aggregiert. Eine Kundenaktion muss keine personenbezogene Liste erzeugen. Häufige Missverständnisse fließen in Rückseitentext, FAQ und Mitarbeitendenbriefing der nächsten Auflage ein.

Das hängt von Produkt, internen Freigaben und konkreter Kommunikation ab. Die Aktion sollte mit Fach-, Marken-, Rechts- und Compliance-Stellen abgestimmt werden.
Nein. Die Bundesbank beschreibt kontaktlose Zahlungen als Verfahren mit etablierten Sicherheitsstandards. Die Karte wird als zusätzliche physische Option für einen definierten Einsatz erklärt.
Nur offiziell freigegebene und dauerhaft gepflegte Kontaktwege. Bei kurzer Gültigkeit ist ein zentraler Hilfelink oft leichter aktuell zu halten.
Ein gekennzeichnetes Muster erleichtert die Erklärung und sollte getrennt vom Ausgabebestand geführt werden.
Mit Startkontingent, Mindestbestand, festem Nachschubweg und eindeutigen Varianten. Veraltete Versionen werden gesperrt oder separat geprüft.

Kommentare werden vor der Veröffentlichung genehmigt.