Ihr Warenkorb ist leer
Ob sich die Kontaktlosfunktion einer physischen Bankkarte deaktivieren lässt, entscheidet der jeweilige Kartenaussteller und das konkrete Kartenprodukt. Manche Banken bieten Einstellungen, Limits oder Karten ohne Kontaktlosfunktion an; andere verlangen einen Kartenwechsel. Eine RFID-Schutzkarte schaltet NFC nicht ab, sondern soll die Funkkommunikation im Portemonnaie für kompatible Karten abschirmen.

Eine physische Zahlungskarte besitzt normalerweise keinen Schalter. Die Kontaktlosfunktion ist Teil der ausgegebenen Karte und wird durch den Kartenaussteller verwaltet. Ob eine Deaktivierung im Onlinebanking, in der App, über den Kundenservice oder nur durch Austausch möglich ist, hängt von Bank und Kartentyp ab. Verlasse dich deshalb nicht auf Anleitungen für ein anderes Institut.
Die Deutsche Bundesbank erklärt, dass NFC-fähige Karten nahe an das Terminal gehalten werden und Zahlungsdienstleister Sicherheitsmechanismen wie Limits und wiederkehrende PIN-Prüfungen einsetzen. Sie weist außerdem darauf hin, dass Verbraucher ihren Zahlungsdienstleister zu Karten ohne NFC-Funktion fragen können. Der Bundesbank-Ratgeber zum kontaktlosen Bezahlen ist eine neutrale Ausgangsquelle.
Beschädige die Karte nicht, um die Antenne zu unterbrechen. Bohren, Schneiden oder Erhitzen kann Chip, Magnetstreifen oder Kartenkörper unbrauchbar machen und gegen Bedingungen des Ausstellers verstoßen. Eine beschädigte Karte kann am Terminal oder Geldautomaten ausfallen. Wende dich stattdessen an die Bank und frage nach den offiziell unterstützten Optionen.
Bei Verlust oder Diebstahl reicht eine deaktivierte Kontaktlosfunktion nicht als Maßnahme. Sperre die Karte unverzüglich über den vorgesehenen Meldeweg deines Zahlungsdienstleisters.
Eine Deaktivierung wird vom Kartenaussteller technisch oder vertraglich für die Karte beziehungsweise das Konto umgesetzt. Eine Abschirmung wirkt nur, solange sich die kompatible Karte im vorgesehenen Bereich eines geeigneten Schutzprodukts befindet. Nimmst du die Bankkarte heraus, bleibt ihre Kontaktlosfunktion grundsätzlich vorhanden.
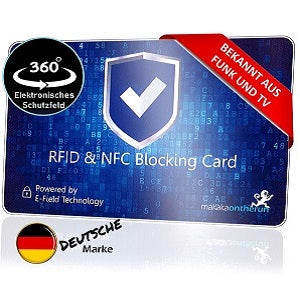
Eine RFID-Blocker-Karte kann für Menschen interessant sein, die NFC weiterhin nutzen, die Karte im Portemonnaie aber zusätzlich abschirmen möchten. Beim Bezahlen wird die gewünschte Karte einzeln entnommen. Welche Anordnung und wie viele Karten unterstützt werden, hängt vom Blockermodell ab.
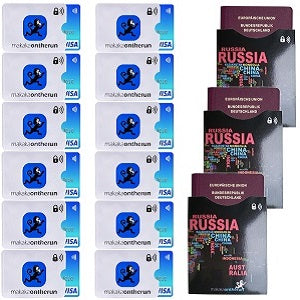
Eine Schutzhülle umschließt meist eine einzelne Karte. Eine Blocker-Karte liegt im Portemonnaie bei den zu schützenden Karten. Ein abschirmendes Portemonnaie integriert die Funktion in sein Material. Diese Lösungen unterscheiden sich bei Bedienung, Kapazität und Testbarkeit. Keine davon ändert die Kontoeinstellungen der Bank.
Smartphone-NFC ist wiederum ein separates Thema. Die Bundesbank unterscheidet physische Kontaktloskarten und mobile Wallets. Eine Einstellung am Smartphone deaktiviert nicht die Funkfunktion einer Bankkarte im Portemonnaie.
Wenn du grundsätzlich nicht kontaktlos mit der physischen Karte zahlen möchtest, frage zuerst deine Bank nach einer offiziellen Deaktivierung oder einer Karte ohne NFC-Funktion. Kläre, ob sich dadurch andere Leistungen oder die Kartenausgabe ändern. Lass dir die Einstellung bestätigen und prüfe sie entsprechend den Hinweisen des Instituts.
Wenn du kontaktlos zahlen willst, aber eine zusätzliche Kontrolle im Portemonnaie suchst, kommt ein geeignetes Abschirmprodukt infrage. Wähle es nach dokumentierter Kartenkompatibilität und verständlicher Anleitung. Teste die fertige Anordnung mit eigenen Karten und einem regulären Terminal.
Wenn du mehrere Karten verschiedener Anbieter besitzt, musst du jede einzeln betrachten. Eine App-Einstellung bei Bank A ändert Karte B nicht. Auch Firmenausweise, Fahrkarten oder Zugangskarten folgen eigenen Systemen und können nicht pauschal mit einer Zahlungskartenlösung gleichgesetzt werden.
Unabhängig von der gewählten Option bleiben Kontokontrolle und schnelle Reaktion wichtig. Prüfe Umsätze regelmäßig und kontaktiere bei Unregelmäßigkeiten sofort den Zahlungsdienstleister. NFC-Abschirmung verhindert weder Phishing noch den Missbrauch bereits bekannter Kartendaten.

Das hängt von Bank, App und Karte ab. Suche in den Karteneinstellungen oder frage den Kundenservice. Eine Option für mobiles Bezahlen muss nicht dieselbe Funktion wie die physische Karte steuern.
Die Bundesbank weist darauf hin, dass Verbraucher eine Zahlungskarte ohne NFC-Funktion beantragen können. Ob dein Institut eine solche Karte anbietet, musst du dort erfragen. Konditionen können sich unterscheiden.
Nein. Sie verändert die Bankkarte nicht, sondern soll deren Funkkommunikation im geschützten Bereich abschirmen. Außerhalb dieses Bereichs bleibt die Kontaktlosfunktion grundsätzlich aktiv.
Davon ist abzuraten. Du kannst die Karte unbrauchbar machen und Sicherheits- oder Vertragsbedingungen verletzen. Nutze ausschließlich die offiziellen Optionen des Kartenausstellers.
Sperre die Karte sofort über den vorgesehenen Weg deiner Bank beziehungsweise des Kartenausstellers. Eine Abschirmkarte im verlorenen Portemonnaie ersetzt keine Sperrung. Prüfe anschließend die Umsätze.

Kommentare werden vor der Veröffentlichung genehmigt.